ما مؤشرات أداء المستودع الحكومي الجوهرية؟
ليس كل رقم مؤشراً — المؤشر الجيد هو الذي يُوجِّه القرار. هذه الثمانية هي ما يُفرِّق المستودع المُدار جيداً من غيره:
معدل دوران المخزون
= قيمة الأصناف المصروفة / متوسط قيمة المخزون
✓ جيد: 4-6 مرات سنوياً
معدل منخفض = مخزون راكد وهدر رأس مال. معدل مرتفع جداً = خطر النقص المتكرر.
متوسط وقت دورة الاستلام
= تاريخ نموذج 4 − تاريخ نموذج 1 (بالأيام)
✓ هدف: أقل من 8 أيام عمل
ارتفاع هذا المؤشر يعني تأخر لجنة الفحص أو بطء الأمين في النقل للمستودع.
نسبة دقة المخزون
= (أصناف مطابقة في الجرد / إجمالي الأصناف) × 100
✓ هدف: أعلى من 98%
أي نسبة أقل تعني إشكالية في القيود أو الصرف غير الموثَّق أو ضعف التنظيم.
معدل حالات النفاد
= طلبات أُجِّلت بسبب نفاد / إجمالي الطلبات × 100
✓ هدف: أقل من 2%
ارتفاعه يعني أن مستويات التخزين منخفضة أو أن تنبيهات نقطة الطلب لا تُفعَّل.
نسبة اكتمال الطلبات
= طلبات مكتملة بالكامل / إجمالي الطلبات × 100
✓ هدف: أعلى من 95%
طلبات جزئية متكررة = مشكلة في تخطيط المخزون أو تعدد موردين غير موثوقين.
متوسط وقت تنفيذ طلب الصرف
= وقت التسليم − وقت إنشاء الطلب (بالساعات)
✓ هدف: أقل من 4 ساعات
ارتفاعه يعني بطء في مسار الاعتماد أو تأخر أمين المستودع في التنفيذ.
نسبة الأصناف الراكدة
= قيمة الأصناف بدون حركة 12 شهراً / إجمالي قيمة المخزون × 100
⚠️ هدف: أقل من 5%
ارتفاعه علامة على سوء تخطيط الشراء أو تغيير في الاحتياجات دون تعديل المخزون.
تكلفة الاحتفاظ بالمخزون
= (تكلفة التخزين + التأمين + الفقد) / متوسط قيمة المخزون × 100
⚠️ هدف: 15-25% سنوياً
تتجاوز هذا النطاق؟ راجع مستوى المخزون والراكد وكفاءة التخزين.
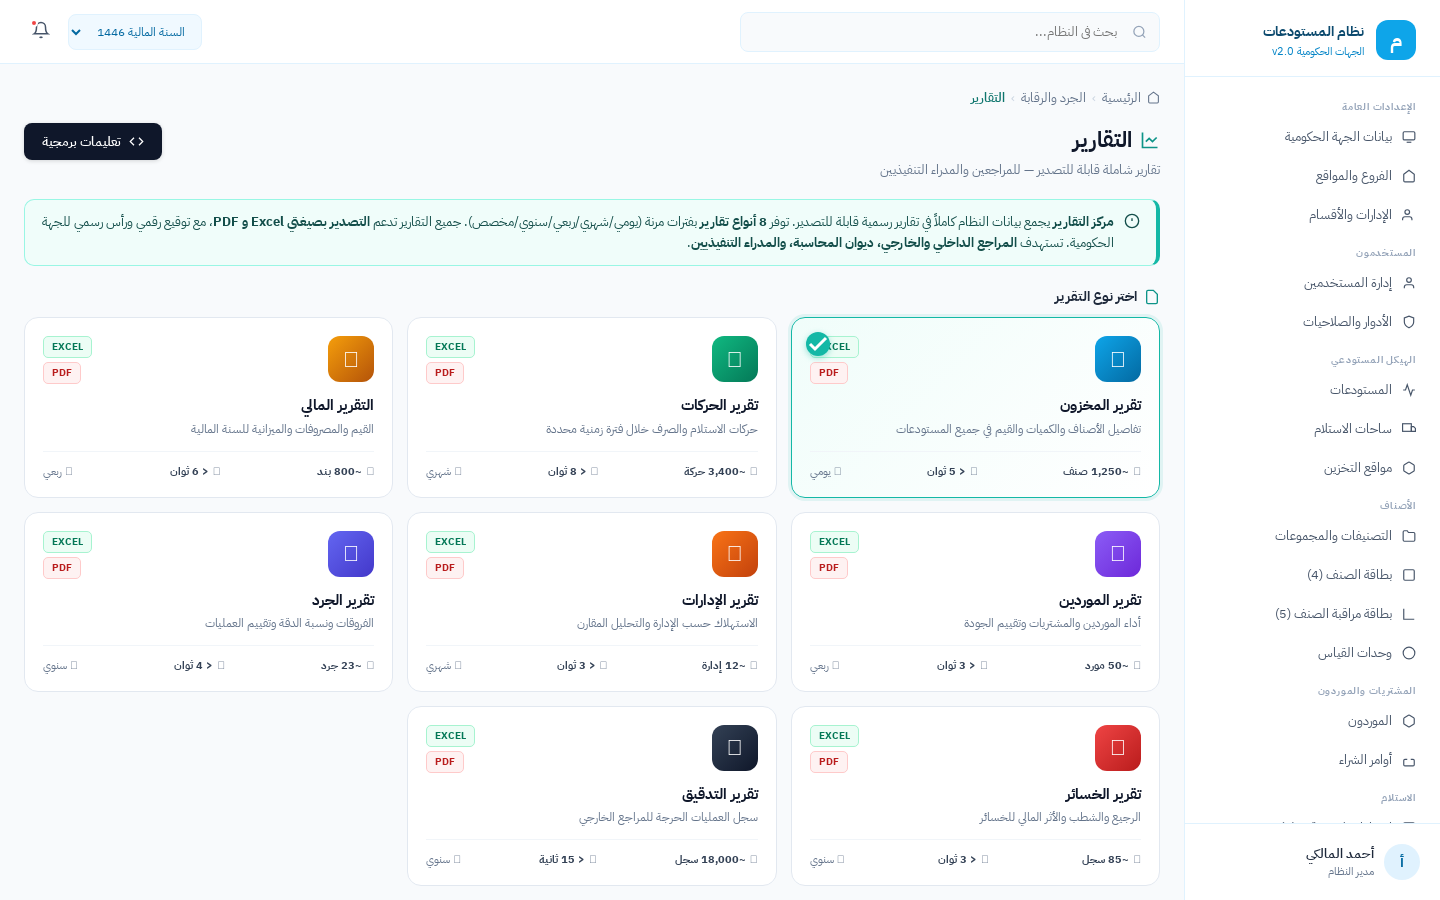
ما التقارير الدورية للمستودع ومتى تُصدر؟
تقويم التقارير الدورية في ضبط
يومي
مطابقة 4 vs 5
طلبات الصرف المعلقة
تنبيهات نقطة الطلب
أمين المستودع
أسبوعي
تقرير الاستلام والصرف
الطلبات المعلقة
الأصناف قرب الحد الأدنى
مدير المستودعات
شهري
مؤشرات الأداء الثمانية
تقرير الراكد
تقرير دوران المخزون
العهدة غير المُسوَّاة
الإدارة المالية
ربع سنوي
مراجعة مستويات التخزين
تقييم الموردين
تحديث تحليل ABC
مدير عام
سنوي
تقرير الجرد الكامل
إرسال نموذج 11 للديوان
مراجعة أداء السنة
الديوان + المالية
لوحة قيادة المستودع في ضبط
لوحة القيادة الشهرية — مستودع وزارة المالية
بيانات محرم 1447هـ — مقارنةً بذي الحجة 1446هـ
97.3%
دقة المخزون
↑ +1.2% عن الشهر السابق
6.2 أيام
متوسط دورة الاستلام
↑ تحسّن (−1.4 يوم)
1.8%
معدل النفاد
✓ ضمن الهدف
96.4%
اكتمال الطلبات
↓ −0.8% عن الشهر السابق
7.2%
الأصناف الراكدة
↑ تجاوز الهدف 5% — تحتاج معالجة
3.1 ساعة
وقت تنفيذ الصرف
✓ ضمن الهدف
احصل على لوحة القيادة هذه في مستودعك
ضبط يحسب المؤشرات الثمانية تلقائياً كل شهر بدون إدخال يدوي
كيف يتحوّل المؤشر إلى قرار تشغيلي؟
التقرير وحده لا قيمة له — القيمة في القرار الذي يتبعه:
- دقة المخزون أقل من 98%: فحص القيود الشهر الماضي، مراجعة Audit Trail للأصناف المتأثرة، جرد جزئي للأصناف ذات الفرق.
- معدل النفاد تجاوز 2%: راجع نقاط الطلب للأصناف المتأثرة، هل تنبيهات ضبط تصل بشكل صحيح؟
- نسبة الراكد تجاوزت 5%: أعمِل تقرير الراكد، حدِّد أكبر 10 أصناف بالقيمة، ابدأ إجراءات التصرف وفق نموذج 9 ثم 10.
- وقت الاستلام تجاوز 8 أيام: هل المشكلة في لجنة الفحص أم في أمين المستودع؟ يُحدِّد التقرير التفصيلي أين بالضبط التأخير.
قاعدة "مؤشر واحد لقرار واحد"
ابدأ بمؤشر الدقة ومؤشر الراكد — وهما الأكثر أثراً على الرقابة والكفاءة. أصلح أي مشكلة يكشفها مؤشر قبل الانتقال للمؤشر التالي. ثمانية مؤشرات تُتابَع كلها معاً دون إجراء = ثمانية أرقام بلا قيمة.
الخلاصة
التقارير الجيدة لا تُثبت أنك تعمل — تُثبت أنك تتحسن. مدير المستودع الذي يُتابع مؤشراته شهرياً ويتخذ قراراً واحداً بناءً على كل تقرير — هو من يُحوِّل المستودع من عبء إداري إلى أصل استراتيجي.
◆ عن الأرقام الواردة في هذا المقال
الأرقام والنِّسب المذكورة أعلاه من بيانات ضبط الداخلية ومن تقديرات فريق ضبط — داتاتيم المبنية على معاينة أوضاع الجهات قبل التطبيق وبعده. وهي أرقام إرشادية تختلف باختلاف حجم الجهة وعدد مستودعاتها وجاهزية بياناتها، ولا تُقدَّم بوصفها نتيجة مضمونة.
أمّا ما ورد بشأن الإجراءات النظامية والنماذج والمسؤوليات فمصدره قواعد وإجراءات المستودعات الحكومية الصادرة عن الديوان العام للمحاسبة.
المصادر والمراجع الرسمية
المصادر المعتمدة في هذا المقال
- قواعد وإجراءات المستودعات الحكومية (PDF) — الديوان العام للمحاسبة — المرجع النظامي لإجراءات المستودعات والنماذج المعتمدة.
- الديوان العام للمحاسبة — الجهة المختصة بالرقابة على المستودعات الحكومية وتطوير قواعدها.
- وزارة المالية — التعاميم والأنظمة المالية ذات العلاقة بالمستودعات والعهد.
- الهيئة العامة للغذاء والدواء — الاشتراطات المتعلقة بحفظ وتداول المستحضرات الطبية.